オフィシャルブログ

月別アーカイブ: 2026年10月

空き家を有効活用したいが借主とのトラブルを心配…初めての事で何も分からない初心者のための心得

空き家を有効活用したいが借主とのトラブルを心配…初めての事で何も分からない初心者のための心得

空き家を有効活用するための第一歩:
現状とリスクの把握

総務省が発表した「令和5年住宅・土地統計調査」の速報集計によると、日本の空き家数は過去最多の900万戸に達し、全住宅に占める割合は13.8%を超えました。この数字は、多くの所有者が「資産の維持」という課題に直面していることを示唆しています。

「空き家を有効活用したい」と考えつつも、多くの方が二の足を踏む最大の理由は、
借主とのトラブルを心配することにあります。騒音、家賃滞納、建物の損壊など、
未経験者にとって不動産管理は未知の不安に満ちているかもしれません。

しかし、適切な知識を持たずに放置し続けることは、特定空家への指定による固定資産税の増額や、建物の急速な劣化という大きな経済的リスクを招きます。初めての事で何も分からないからこそ、まずは基本となる「守りの知識」を身につけることが重要です。

空き家放置は「負債」を生むリスクがありますが、適切な管理と運用を行えば、地域社会に貢献しながら安定した収益を生む「資産」へと変わります。

借主とのトラブルを回避するための3つの鉄則

賃貸経営において、トラブルの多くは「契約前の審査」と「契約書の不備」に起因します。これらを徹底することで、心理的なハードルを大幅に下げることが可能です。

1. 入居審査の徹底と家賃保証会社の利用

個人の判断だけで借主を決めるのは非常に危険です。現代の賃貸経営では、家賃保証会社への加入を必須条件とするのが一般的です。これにより、万が一の滞納時にも賃料が保証されるだけでなく、保証会社による独自の信用調査が行われるため、トラブルのリスクを事前にフィルタリングできます。

2. 定期借家契約の検討

「一度貸すと立ち退いてもらえない」という不安を解消するのが定期借家契約です。
一般的な普通借家契約とは異なり、契約期間の満了とともに確実に契約を終了させることができます。将来的に自分で使う予定がある場合や、借主との相性を見極めたい場合に非常に有効な選択肢となります。

3. 管理会社の専門知識を活用する

「初めての事で何も分からない」という初心者にとって、自主管理は極めて困難です。
入居者募集からクレーム対応、退去時の精算までを代行してくれる管理会社をパートナーに選ぶことで、所有者の負担は劇的に軽減されます。管理手数料(一般的に賃料の5%程度)は、安心を買うための必要経費と考えるべきでしょう。

空き家活用の具体的な選択肢と
メリット・デメリット

空き家を有効活用する方法は、単純な戸建て賃貸だけではありません。物件の状態や立地、所有者の意向に合わせて最適な手法を選択することが、成功への近道です。

活用手法 メリット デメリット
戸建て賃貸 安定した家賃収入が見込める。ファミリー層は長期入居しやすい。 リフォーム費用が高額になる場合がある。
DIY型賃貸 現況貸しが可能で、初期投資を抑えられる。 借主との間で修繕範囲の明確な合意が必要。
シェアハウス 1軒あたりの収益性が高まる可能性がある。 入居者間のトラブル対応など管理が複雑。
売却・解体 管理の手間から完全に解放される。 思い出の資産が手元に残らない。

初めての事で何も分からない
初心者が踏むべき5ステップ

具体的な行動に移す際、以下の手順を追うことで、大きな失敗を避けることができます。焦らず一歩ずつ進めることが、借主とのトラブルを心配するストレスを減らす鍵となります。

  1. 物件の現状診断: 専門家(建築士や不動産業者)に依頼し、建物の構造的な問題や雨漏りの有無を確認します。
  2. 市場調査: 近隣の賃貸相場を調べ、どのような層(単身・ファミリー・学生など)に需要があるかを把握します。
  3. リフォーム計画の策定: 貸し出すために最低限必要な修繕箇所を洗い出します。過剰な投資は利回りを下げます。
  4. パートナー選び: 信頼できる管理会社や不動産仲介会社を選定します。
  5. 火災保険の見直し: 空き家から賃貸物件に変わる際、保険の区分や内容が変更になるため、必ず確認が必要です。

事例から学ぶ:成功と失敗の分かれ道

実際に空き家を有効活用した事例を振り返ると、成功の共通点は「リスクの先回り」にあります。逆に失敗するパターンは「知人への安易な貸し出し」や「契約の曖昧さ」に集中しています。

【成功事例】管理会社を介した適正運用

相続した築35年の物件を、借主とのトラブルを心配して放置していたAさん。専門のアドバイザーに相談し、家賃保証会社への加入と定期借家契約を条件にファミリー層へ貸し出しました。管理会社が間に入ることで、日常の細かな要望もスムーズに処理され、月々8万円の安定収入を得ることに成功しました。

【失敗事例】口約束による賃貸借

Bさんは「初めての事で何も分からない」まま、知人の紹介で「安く貸してほしい」という人物に契約書なしで鍵を渡してしまいました。数ヶ月後、家賃が滞納され始め、さらには無断でペットを飼育されていることが発覚。法的な根拠が弱いため立ち退き交渉に難航し、最終的に多額の弁護士費用を支払う結果となりました。

これらの事例から分かる通り、プロの知見を借り、書面で全てを明確にすることが、
初心者が最も優先すべき心得です。

最新トレンド:
空き家活用の将来予測と新しい機会

現在、不動産業界では「空き家」を単なる負の遺産ではなく、ローカルビジネスの拠点として再定義する動きが活発です。テレワークの普及により、地方の古民家をサテライトオフィスやワーケーション施設として活用する需要が高まっています。

また、2024年4月からは「相続登記の申請義務化」が開始されました。これにより、権利関係が不明確だった空き家の整理が進み、市場への流通が加速すると予想されます。今後は、個人の賃貸だけでなく、企業やNPO法人と連携したコミュニティスペースとしての活用など、選択肢はさらに多様化していくでしょう。

デジタル技術の活用も見逃せません。スマートロックの導入による無人内見や、クラウドファンディングを利用したリフォーム資金の調達など、初めての事で何も分からない個人でも、プラットフォームを利用して低リスクで参入できる環境が整いつつあります。

関連記事:相続登記義務化が空き家オーナーに与える影響とは?

まとめ:
不安を解消し、価値ある資産へと変えるために

空き家を有効活用したいという願いは、適切なしるべがあれば必ず実現できます。借主とのトラブルを心配するのは、あなたがその資産を大切に思っている証拠です。その慎重さを活かし、以下の3点を心に留めておいてください。

  • 「契約」を軽視しない: 全ては書面から始まります。口約束は厳禁です。
  • 「プロ」を頼る: 管理会社や保証会社は、あなたの資産を守る盾となります。
  • 「制度」を知る: 自治体の補助金や税制優遇を最大限に活用しましょう。

初めての事で何も分からない状態は、学びによってすぐに脱却できます。まずは地域の不動産会社への相談や、自治体の空き家相談窓口を訪ねることから始めてみてはいかがでしょうか。一歩踏み出すことで、眠っていた空き家が、あなたと地域を豊かにする新たな価値を生み出し始めるはずです。
金利上昇で加速する地方の空き家問題:今こそ考えるべき対策とは

金利上昇で加速する地方の空き家問題:今こそ考えるべき対策とは

金利上昇で加速する地方の空き家問題:
今こそ考えるべき対策とは

日本経済が「金利のある世界」へと舵を切る中、地方の不動産市場がかつてない転換点を迎えています。日本銀行によるマイナス金利政策の解除以降、住宅ローン金利の上昇傾向が強まり、これが地方の空き家問題をさらに深刻化させる要因となっています。所有者にとっては、維持コストの増大や売却価格の下落という二重苦に直面するリスクが高まっています。

総務省が発表した「住宅・土地統計調査」によると、国内の空き家数は過去最多を更新し続けており、特に地方部での放置が目立ちます。これまでは「いつか売ればいい」と先延ばしにできていた問題も、金利上昇という経済的圧力が加わることで、もはや一刻の猶予も許されない状況です。本記事では、金利上昇が空き家問題に与える具体的な影響と、今すぐ実践すべき解決策を深掘りします。

金利上昇が地方の不動産市場にもたらす
「冷え込み」の正体

金利上昇は、不動産を購入しようとする層の購買意欲を直接的に削ぎ落とします。住宅ローンの金利がわずか1%上昇するだけで、総返済額は数百万円単位で膨らむため、買い手はより慎重な判断を迫られます。特に需要が限定的な地方では、買い手の減少がダイレクトに価格下落へとつながり、売却したくても売れない「塩漬け状態」を加速させるのです。

また、金利上昇は投資家や事業者の動きにも影響を与えます。地方の空き家をリノベーションしてカフェや民泊として活用しようとする動きも、資金調達コストの増大によってブレーキがかかる懸念があります。これにより、地方における「空き家の流動性」が著しく低下し、結果として管理不全の物件が増加するという悪循環が生まれやすくなっています。

「金利上昇は、単なる返済額の増加に留まらず、地方不動産の資産価値そのものを押し下げる強力な要因となる。早めの出口戦略が、将来の負債化を防ぐ唯一の手段である。」

住宅ローン金利の変動と買い手心理の変化

固定金利だけでなく、変動金利の上昇も現実味を帯びてきたことで、中古住宅市場には動揺が広がっています。地方の空き家を購入して移住を検討していた層も、将来的な金利負担増を懸念し、購入を見送るケースが増えています。特に築年数が経過した物件は、資産価値の維持が難しいため、金利上昇局面では真っ先に敬遠される対象となります。

買い手が慎重になれば、売り手は価格を下げざるを得ません。しかし、地方では元々の市場価格が低いため、解体費用や仲介手数料を差し引くと、手元に残る金額がマイナスになる「負動産」化が進むリスクがあります。金利が本格的に上昇しきる前の「今」こそ、物件の価値を冷静に見極め、手放すか活用するかの決断を下すべきタイミングといえるでしょう。

地方の空き家問題に拍車をかける
「2024年問題」と法的リスク

金利上昇と並んで無視できないのが、法改正による影響です。2024年4月から「相続登記の義務化」が施行され、相続を知った日から3年以内に登記を行わなければ過料が科せられるようになりました。これにより、これまで放置されてきた地方の空き家が「誰の所有物か」が明確になり、同時に固定資産税や管理責任の追及も厳格化されます。

さらに、倒壊の恐れがある「特定空家」に指定されると、固定資産税の優遇措置が解除され、税額が最大6倍に跳ね上がる可能性があります。金利上昇によって現金の価値が高まる中、無価値な不動産のために高い税金を払い続けることは、家計にとって大きな損失です。法的な強制力が強まっている今、空き家放置は経済的な自殺行為になりかねません。

空き家所有者が直面するコスト負担の現実

空き家を維持するためには、固定資産税以外にも多額のコストがかかります。地方では特に、庭木の剪定や害虫駆除、雪下ろしといった物理的な維持管理が欠かせません。これらを業者に委託すれば、年間で数十万円の出費となることも珍しくありません。金利上昇局面では、こうした「持ち出し」のコストが、将来的な資産形成の大きな足かせとなります。

以下の表は、空き家を「放置した場合」と「早期に対策した場合」のコスト比較をまとめたものです。金利上昇による機会損失を含めると、その差は歴然です。

項目 5年間放置した場合 早期に売却・活用した場合
固定資産税 約50万円〜(優遇措置解除リスクあり) 0円(売却済みの場合)
維持管理費 約75万円(年間15万円計算) 0円
資産価値の変化 金利上昇と老朽化により20〜30%下落 適正価格での現金化が可能
精神的負担 苦情や倒壊リスクへの不安継続 早期解消による安心感

今すぐ検討すべき「地方空き家」の
具体的対策ステップ

空き家問題を解決するためには、感情的な執着を一度脇に置き、客観的なデータに基づいて行動することが重要です。まず最初に行うべきは、物件の「現状把握」です。境界線は明確か、雨漏りやシロアリ被害はないか、そして何より「現在の市場価値はいくらか」を専門家に査定してもらうことから始まります。

地方の場合、一般的な不動産仲介だけでなく、自治体が運営する「空き家バンク」の活用も有効です。また、近年では「訳あり物件」を専門に扱う買い取り業者も増えており、多少の老朽化が進んでいても即金で買い取ってもらえるケースがあります。金利上昇によって市場が冷え込む前に、複数の出口戦略を並行して検討することが賢明です。

  1. 不動産一括査定を利用する:複数の会社から見積もりを取り、相場を把握する。
  2. 自治体の助成金を調べる:解体費用やリフォーム費用の補助が出る場合があります。
  3. 相続登記を完了させる:売却や活用の前提条件となる法的整理を優先する。
  4. 「荷物整理」を先行させる:内覧時の印象を良くし、売却可能性を高める。


「売却」以外の選択肢:賃貸・利活用・寄付の可能性

売却が難しい場合でも、諦めるのは早計です。最近では、テレワークの普及により地方への移住ニーズが一定数存在します。DIY可能な賃貸物件として貸し出す、あるいはサテライトオフィスとして企業に提案するといった方法もあります。初期投資を抑えるために、借主が自由に改装できる条件を提示すれば、所有者の修繕負担をゼロにすることも可能です。

また、どうしても買い手がつかない場合の最終手段として「相続土地国庫帰属制度」の検討も視野に入ります。一定の審査や負担金の納付は必要ですが、将来にわたって管理責任を負い続けるリスクを解消できる画期的な制度です。金利上昇によって「現金」の価値が高まっている今、負債となる不動産を整理し、資産ポートフォリオを健全化させる意義は非常に大きいです。

成功事例と失敗事例から学ぶ:
明暗を分けるポイント

地方の空き家対策で成功しているケースに共通しているのは、「決断の速さ」です。ある事例では、親から相続した築40年の実家を、金利上昇のニュースを見てすぐに売却に踏み切りました。当初の希望価格より100万円下げて売り出した結果、わずか3ヶ月で買い手が見つかり、管理負担から解放されました。この「早めの損切り」が、結果的に最大の利益を守ることになったのです。

一方で、失敗事例の多くは「思い出があるから」「いつか価値が上がるかも」という期待による放置です。ある所有者は、10年間空き家を放置した結果、屋根が崩落して近隣から損害賠償を請求されました。さらに、金利上昇によって周辺の土地需要も冷え込み、最終的には解体費用をこちらが負担して土地を無償譲渡するという、最悪の結末を迎えました。

専門家が教える「売れる空き家」にするための工夫

空き家を売却しやすくするためには、最低限の「清潔感」が不可欠です。高額なリフォームは不要ですが、庭の草刈りや室内の不用品撤去を行うだけで、買い手に与える印象は劇的に変わります。特に地方物件の場合、購入者は「そこでの暮らし」をイメージします。明るい光が入り、風通しが良い状態を保つことが、早期売却への近道となります。

また、物件の歴史や周辺環境の魅力を整理した「紹介資料」を自作することも効果的です。不動産業者の定型フォーマットだけでは伝わらない、近所の美味しいパン屋の情報や、四季折々の景色などの付加価値を伝えることで、金利上昇という逆風の中でも「この家が欲しい」と思わせる動機付けになります。

関連記事:不動産売却を成功させるための内覧準備ガイド

将来予測:
これからの地方不動産と空き家市場の行方

今後、日本の金利がさらに上昇すれば、不動産市場の二極化はより鮮明になるでしょう。利便性の高い都市部は底堅い需要が続く一方で、地方の、特に駅から遠い物件や老朽化した空き家は、市場から完全に取り残されるリスクがあります。これは「資産」が「負債」へと変わるスピードが、これまでの数倍に加速することを意味します。

しかし、視点を変えればチャンスもあります。金利上昇は、現金保有者にとっては有利な環境です。空き家を安く取得し、高付加価値な宿泊施設や体験型施設へと再生させるプロのプレーヤーも増えています。個人所有者としては、こうした市場の動きを敏感に察知し、自分の物件が「誰にとって価値があるのか」を再定義することが求められています。

テクノロジーの活用が地方空き家の流動性を高める

近年、AIを活用した不動産査定や、VR内見などのテクノロジーが地方でも浸透し始めています。これにより、遠方に住む購入希望者が現地を訪れずに物件を検討できるようになり、マッチングの機会が増えています。金利上昇という経済的障壁があるからこそ、こうした最新ツールを積極的に活用している仲介業者を選ぶことが、売却成功の鍵を握ります。

また、ブロックチェーン技術を用いた不動産の小口化投資なども注目されており、将来的には地方の空き家が投資対象としてより身近になる可能性も秘めています。市場が変化している今、古い常識に縛られず、新しい情報を柔軟に取り入れる姿勢が、大切な資産を守るための最大の防御策となります。

まとめ:
金利上昇局面で後悔しないための決断を

金利上昇は、地方の空き家問題に潜んでいたリスクを表面化させる「トリガー」となりました。住宅ローン金利の上昇による需要減退、維持コストの負担増、そして法改正による管理責任の厳格化。これらが重なる今、空き家を放置し続けるメリットは一つもありません。むしろ、時間が経過するほど選択肢は狭まり、経済的な損失だけが膨らんでいくのが現実です。

大切なのは、現状を直視し、プロの意見を取り入れながら「出口」を見極めることです。売却、賃貸、あるいは国への帰属。どの道を選ぶにせよ、金利がさらに上昇し、市場が完全に冷え切ってしまう前に行動を起こすことが、あなた自身と次世代を守ることにつながります。まずは今日、一括査定サイトへの登録や自治体への相談から始めてみてはいかがでしょうか。

関連記事:2024年最新版・空き家対策に使える補助金制度まとめ

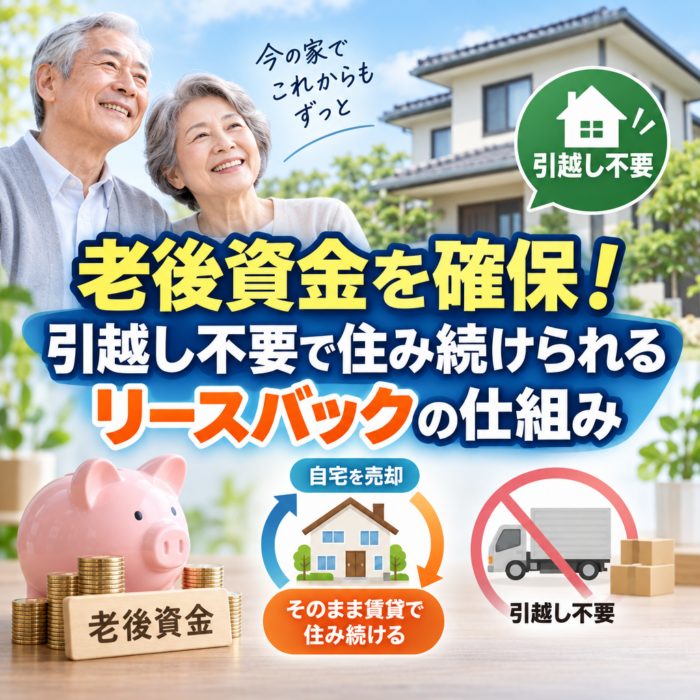
老後資金を確保!引越し不要で住み続けられるリースバックの仕組み

老後資金を確保!引越し不要で住み続けられるリースバックの仕組み

老後資金を確保!引越し不要で住み続けられるリースバックの仕組み

人生100年時代と言われる現代において、多くの高齢者が抱える最大の不安は「老後資金」の確保です。公的年金だけでは生活費や医療費を賄いきれないという懸念が広がる中、資産の大半を占める「自宅」をどのように活用するかが重要な鍵を握っています。しかし、長年住み慣れた家を離れ、新しい環境へ引っ越すことには精神的・身体的な負担が伴います。

こうしたジレンマを解決する画期的な手法として、近年急速に注目を集めているのが「リースバック」です。リースバックを活用すれば、自宅を売却してまとまった現金を手にしながら、そのまま賃貸として住み続けることが可能です。本記事では、リースバックの基本的な仕組みから、メリット・デメリット、さらには失敗しないための実践的なアドバイスまで、専門的な視点で詳しく解説します。

「家を売りたいけれど、生活環境は変えたくない」という切実な願いを叶えるリースバック。その仕組みを正しく理解することが、後悔のない老後設計の第一歩となります。

1. なぜ今「リースバック」が注目されるのか:
背景と現状分析

日本国内におけるリースバック市場は、ここ数年で劇的な拡大を見せています。背景にあるのは、2019年に話題となった「老後2000万円問題」に端を発する、将来への強い不安です。総務省の家計調査によると、高齢者世帯の貯蓄額は二極化が進んでおり、資産の多くが不動産に偏っている「リッチ・プア」の状態にある世帯が少なくありません。

また、不動産価格の高騰も追い風となっています。都市部を中心に住宅価格が上昇したことで、自宅を売却した際に得られるキャッシュが増大し、リースバックを選択する経済的なメリットが大きくなりました。さらに、大手不動産会社や金融機関が相次いでサービスに参入したことで、透明性が高まり、利用者の心理的なハードルが下がったことも普及の要因です。

かつては「家を売る」=「困窮している」というネガティブなイメージがありましたが、現在では「資産の流動化」という戦略的な選択肢として捉えられています。特に、子供に家を残す必要がない世帯や、相続トラブルを未然に防ぎたい世帯にとって、リースバックは極めて合理的な解決策となっているのです。

関連記事:老後破産を防ぐための資産運用と不動産活用の基本

2. リースバックの仕組み:
売却と賃貸のハイブリッド構造

リースバック(正式名称:セール・アンド・リースバック)の仕組みは非常にシンプルです。一言で言えば、「自宅を専門の不動産会社や投資家に売却し、同時にその買い手と賃貸借契約を結ぶ」という取引です。これにより、所有権は買い手に移転しますが、元の所有者は「借主」としてそのまま住み続けることができます。

この仕組みの最大の特徴は、引越し不要で現金化ができる点にあります。通常の売却では、売買契約成立後に物件を明け渡す必要がありますが、リースバックではその必要がありません。近所の人に売却したことを知られるリスクも低く、プライバシーを守りながら老後資金を確保できるのが強みです。

リースバック取引の主な流れ

  1. 不動産会社による物件の査定と家賃の設定
  2. 売買価格および賃貸条件の合意
  3. 売買契約と賃貸借契約の同時締結
  4. 売却代金の一括受け取り(住宅ローンの完済など)
  5. 毎月の賃料支払いの開始

売却価格は、通常の市場価格の70%〜80%程度になることが一般的です。これは、買い手側が将来の再販リスクや維持管理コストを考慮するためです。一方で、家賃は売却価格に一定の利回りを乗じて算出されるため、売却価格を高く設定しすぎると家賃も高くなるという相関関係があります。このバランスをどう取るかが、契約における最も重要なポイントとなります。

3. リバースモーゲージとの決定的な違い

老後資金を確保するための不動産活用術として、リースバックとしばしば比較されるのが「リバースモーゲージ」です。どちらも「住みながら資金を得る」という点では共通していますが、その法的性質やリスク構造は全く異なります。自分にとってどちらが適しているかを判断するために、以下の比較表を確認しましょう。

比較項目 リースバック リバースモーゲージ
契約の種類 売買契約 + 賃貸借契約 融資契約(ローン)
所有権 買い手に移転する そのまま保持する
資金の使途 原則自由 制限がある場合が多い
毎月の支払い 家賃(賃料) 利息のみ(元金は死亡時一括)
対象物件 戸建て・マンション問わず 主に一戸建て(土地評価重視)
利用年齢 制限なし(現役世代も可) 主に55歳〜60歳以上

リースバックは「売却」であるため、将来的に不動産価格が下落しても利用者が損をすることはありません。一方、リバースモーゲージは「借入」であるため、金利上昇リスクや不動産価値の下落により、生存中に融資限度額に達してしまう「長生きリスク」が存在します。マンション住まいの方や、確実に現金を手にしたい方はリースバックの方が向いている傾向にあります。

4. リースバックを選択する5つの大きなメリット

リースバックを活用することで得られる恩恵は、単なる資金確保に留まりません。生活の質を維持しながら将来の不安を取り除く、多面的なメリットが存在します。

  • まとまった老後資金を即座に確保できる: 売却代金は一括で支払われるため、老後生活の補填、医療費・介護費の備え、あるいは住宅ローンの完済に充てることができます。
  • 固定資産税や維持費の負担がなくなる: 所有権が移転するため、毎年発生する固定資産税や都市計画税の支払いが不要になります。マンションの場合は管理費や修繕積立金の負担も買い手側に移るケースが多いです。
  • 引越し不要で生活環境を維持できる: 高齢者にとって環境の変化は大きなストレスです。通い慣れた病院、近所の友人関係、愛着のある住まいをそのまま維持できることは、精神的な安定に大きく寄与します。
  • 相続対策・資産整理がスムーズになる: 不動産は現金に比べて分割が難しく、相続トラブルの原因になりやすい資産です。生前にリースバックで現金化しておくことで、遺産分割が容易になり、相続放棄の手間も省けます。
  • 将来的な買戻しも検討可能: 多くのリースバック契約では「買戻し特約」を付加できます。将来的に経済状況が好転した場合や、子供が家を引き継ぎたくなった場合に、再び所有権を取り戻す選択肢が残されています。

特に「住宅ローンの完済」は大きなメリットです。定年退職後もローンの支払いが続くことは家計を圧迫しますが、リースバックで一括返済することで、毎月の支出を「家賃」という形で一定にコントロールできるようになります。これにより、将来の収支計画が立てやすくなるのです。

5. 契約前に必ず確認すべきリスクと注意点

リースバックは非常に便利な仕組みですが、一方で注意すべきリスクも存在します。契約後に「こんなはずではなかった」と後悔しないために、以下のポイントを冷徹に分析しておく必要があります。

まず、家賃の支払い負担です。所有権を手放した後は、当然ながら毎月の賃料が発生します。この賃料は周辺の相場よりも高めに設定される傾向があり、長期間住み続けると、受け取った売却代金を家賃が上回ってしまう可能性があります。平均寿命を考慮し、何年間住む予定なのかをシミュレーションすることが不可欠です。

次に、契約形態の違いに注意が必要です。リースバックの賃貸借契約には「普通借家契約」と「定期借家契約」の2種類があります。

  • 普通借家契約: 借主が希望する限り更新が可能。長く住み続けたい場合に適している。
  • 定期借家契約: 契約期間が決まっており、原則として更新がない。期間終了後に退去を求められるリスクがある。

多くのリースバック業者は、再販のしやすさを考慮して定期借家契約を提案してきます。「再契約可能」という口約束があっても、法的な強制力がない場合があるため、書面での確認が必須です。また、売却価格が市場価格よりも低くなる点についても、複数の業者から見積もりを取り、納得できるラインを見極める必要があります。

6. 失敗しないための
実践的アドバイスと業者選びの基準

リースバックの成功は、パートナーとなる不動産会社選びにかかっていると言っても過言ではありません。近年、参入企業が増えたことで、サービス内容や条件に大きな開きが出ています。以下の基準を持って業者を選定しましょう。

信頼できる業者を見極めるチェックリスト

  • 資本力と実績: 長期にわたる賃貸関係を築くため、倒産リスクの低い大手企業や、リースバックの取扱実績が豊富な会社を選びましょう。
  • 契約内容の透明性: 賃料の改定条件、修繕費の負担区分、買戻し価格の算定根拠などが明確に提示されているかを確認します。
  • コンサルティング能力: 単なる不動産取引としてではなく、老後のライフプラン全体を考慮した提案をしてくれるかどうかが重要です。
  • 複数の見積もり比較: 最低でも3社程度から査定を取り、売却価格と家賃のバランスを比較検討してください。

また、契約時には必ず「付帯サービス」も確認しましょう。最近では、高齢者の見守りサービスや、将来施設へ入居する際のサポート、不用品の処分支援などがセットになっているプランも登場しています。これらのサービスは、単独で契約するよりも割安になることが多く、老後の安心感を高める要素となります。

内部リンク:リースバック業者比較ガイド2024年最新版

7. 具体的な活用事例:成功と失敗の境界線

リースバックを実際に活用した人々の事例を見ることで、どのような場面でこの仕組みが真価を発揮するのか、あるいはどのような落とし穴があるのかが見えてきます。

【成功事例】70代・Aさん夫婦のケース

Aさんは、定年後に住宅ローンの残債が500万円あり、貯蓄も底をつきかけていました。自宅を2,500万円でリースバックし、ローンを完済。手元に残った2,000万円を生活費と医療費の予備として確保しました。家賃は月額12万円と相場よりやや高めですが、固定資産税の支払いがなくなり、精神的な余裕が生まれたことで、趣味の旅行を楽しみながら穏やかに暮らしています。

【失敗事例】80代・Bさんのケース

Bさんは、十分な説明を受けないまま「2年間の定期借家契約」でリースバックを締結してしまいました。2年後、業者から「再契約はできない」と告げられ、急遽引越しを余儀なくされました。高齢での住み替えは心身ともに負担が大きく、Bさんは体調を崩してしまいました。契約形態の確認不足が招いた悲劇と言えます。

これらの事例から学べるのは、「出口戦略」の重要性です。いつまで住むのか、将来的に施設に入る予定はあるのか、といった長期的な視点を持たずに目先の現金だけを追ってしまうと、後々大きなリスクに直面することになります。

8. リースバック市場の将来予測とトレンド

今後のリースバック市場は、より「パーソナライズ化」されたサービスへと進化していくと予測されます。現在、政府も高齢者の居住安定を確保するため、リースバックに関するガイドラインの整備を進めています。これにより、悪質な業者による強引な勧誘や不当な契約が淘汰され、より安心して利用できる環境が整いつつあります。

また、テクノロジーの活用も進んでいます。AIによる不動産査定精度の向上により、物件ごとの最適な賃料設定が迅速に行われるようになるでしょう。さらに、金融機関との連携が強化され、リースバックで得た資金を効率的に運用する信託商品や、介護サービスと連携したパッケージプランも増えていくはずです。

将来的には、リースバックは「困った時の最終手段」ではなく、人生の後半戦を豊かにするための「資産マネジメントの標準的なツール」として定着していくでしょう。空き家問題の解決策としても期待されており、社会的な意義も高まっています。

9. まとめ:納得感のある老後資金確保のために

リースバックは、老後資金の確保と引越し不要という二つの大きな希望を同時に叶える強力な手段です。自宅という最大の資産を「負債」や「重荷」にするのではなく、自分たちの人生を支える「原動力」に変えることができる、極めて現代的な仕組みと言えます。

しかし、その活用には「正確な知識」と「慎重な判断」が欠かせません。売却価格や家賃設定の妥当性、契約形態の選択、そして将来のライフプランとの整合性をしっかりと見極めることが、成功への唯一の道です。一人で悩まず、信頼できる専門家や家族と十分に話し合い、複数の選択肢を比較検討することをお勧めします。

あなたの住み慣れた家が、これからの人生をより輝かせるためのパートナーとなるよう、リースバックという選択肢を賢く検討してみてはいかがでしょうか。今、一歩踏み出すことが、10年後、20年後の安心へとつながるはずです。

老後の安心は、資産の「形」を変えることで手に入ります。リースバックは、あなたの暮らしをそのままに、未来の自由を買い取るための賢明な投資なのです。