
目次
はじめに:
認知症による「資産凍結」という静かなる危機
日本の超高齢社会において、避けては通れない課題が「認知症」です。厚生労働省の推計によれば、2025年には65歳以上の5人に1人が認知症になると予測されています。この数字は、どの家庭にとっても他人事ではない現実を物語っています。しかし、認知症の恐ろしさは健康面だけではありません。医学的な診断が下り、本人の判断能力が不十分であると見なされた瞬間、家庭を襲うのが「資産凍結」という経済的なリスクです。
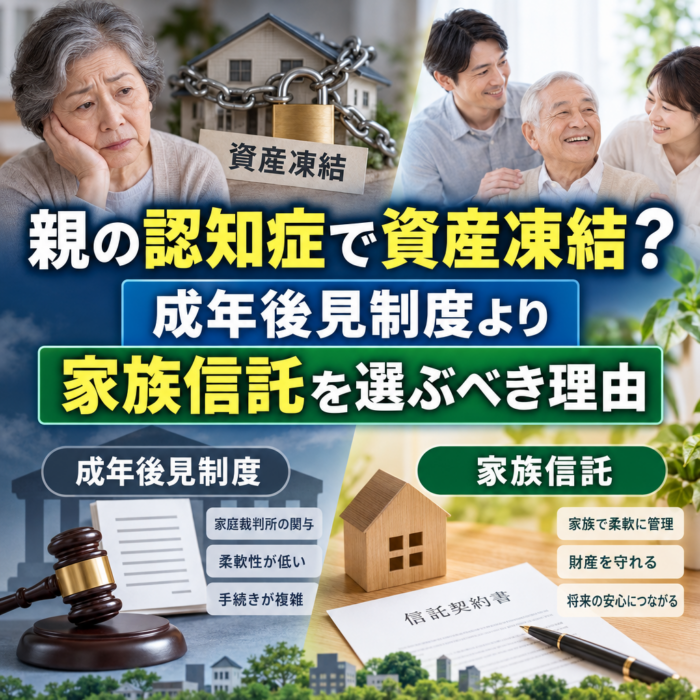
銀行口座からの預金引き出しができなくなる、自宅の売却や修繕が不可能になる、といった事態は、介護費用の捻出を困難にし、家族の生活を根底から揺るがします。これまで、この問題を解決する唯一の手段は「成年後見制度」だと考えられてきました。しかし近年、その硬直的な仕組みやコスト面から、より柔軟な「家族信託」を選択する人が急増しています。本記事では、なぜ今、多くの専門家が家族信託を推奨するのか、その理由を多角的に分析し、具体的な解決策を提示します。
1. 認知症が招く「資産凍結」の深刻な実態
認知症によって判断能力が低下したと銀行が判断すると、本人の権利を守るという名目で口座が凍結されます。これは、悪意のある第三者による預金の引き出しを防ぐための措置ですが、同時に家族であってもお金を動かせなくなることを意味します。たとえ介護費用や入院費が必要であっても、本人の意思確認ができない以上、銀行は支払いに応じることができません。これが「資産凍結」の正体です。
資産凍結の影響は預貯金にとどまりません。以下のような深刻なトラブルが頻発しています。
- 不動産の売却不能: 親が老人ホームに入居するための資金として自宅を売却しようとしても、本人の意思能力がない場合は売買契約を結ぶことができません。
- 相続税対策の中断: 進行中だった生前贈与や生命保険の活用、アパート建設などの節税対策がすべてストップし、多額の相続税が課されるリスクが生じます。
- 定期預金の解約拒否: 普通預金だけでなく、高額な定期預金の解約も認められず、手元の現金が枯渇する事態に陥ります。
「親の通帳はあるのに、お金が下ろせない」。この現実に直面した家族は、精神的にも経済的にも大きな負担を強いられることになります。資産凍結は、認知症発症後の家族を最も苦しめる壁の一つです。
2. 成年後見制度が抱える「3つの限界」
資産凍結を解除するための公的な仕組みとして「成年後見制度」が存在します。家庭裁判所が選任した「後見人」が本人に代わって財産を管理する制度ですが、実際に利用した家族からは不満の声が多く聞かれます。その理由は、この制度が「本人の財産を守ること」に特化しすぎており、家族の柔軟な希望が通りにくい構造になっているからです。
2-1. 継続的な高額コストの発生
成年後見制度には、法定後見と任意後見がありますが、多くのケースで利用される法定後見では、弁護士や司法書士などの専門家が後見人に選ばれることが一般的です。その場合、月額2万円〜6万円程度の報酬が発生し、これが本人が亡くなるまで一生涯続きます。10年続けば数百万円の支出となり、家計にとって大きな負担となります。
2-2. 資産運用の完全な停止
後見人の役割は、財産を「減らさないこと」です。そのため、積極的な資産運用や節税対策は一切認められません。例えば、古くなった実家をリフォームして賃貸に出す、といった有効活用も、リスクを伴うため許可されないケースがほとんどです。また、孫への入学祝いや家族旅行の費用など、これまでの慣習に基づいた支出でさえ、後見人の判断で制限されることがあります。
2-3. 家庭裁判所の厳しい監視と不自由さ
一度成年後見制度を開始すると、原則として途中でやめることはできません。すべての収支を家庭裁判所に報告する義務が生じ、大きな支出のたびに許可を得る必要があります。家族が後見人になりたいと希望しても、親族間のトラブルや資産規模を理由に裁判所が専門家を選任することが多く、家族が自由に親の財産を管理できるわけではないのです。
3. 家族信託が「次世代の解決策」と言われる理由
そこで注目されているのが「家族信託」です。家族信託とは、一言で言えば「元気なうちに、信頼できる家族へ財産の管理権を託す契約」です。成年後見制度が「認知症になった後」の対策であるのに対し、家族信託は「認知症になる前」の予防策として機能します。この制度を導入することで、万が一親が認知症になっても、受託者である子供が自分の判断で親の預金を管理し、不動産を売却することが可能になります。
家族信託の最大の特徴は、その「柔軟性」にあります。契約内容は公序良俗に反しない限り、家族の状況に合わせて自由に設計できます。例えば、「親が認知症になったら自宅を売却して老人ホームの費用に充てる」「残った財産は孫の教育資金として管理する」といった具体的な運用ルールをあらかじめ決めておくことができるのです。
また、資産凍結を防ぐだけでなく、二次相続(次の次の相続)まで指定できる点も大きなメリットです。遺言書では自分の次の相続人までしか指定できませんが、家族信託を活用すれば「長男の後は、その子供(孫)に引き継がせる」といった長期的な資産承継のプランニングが可能になります。
4. 成年後見制度と家族信託の徹底比較
どちらの制度を選択すべきか判断するために、主要な項目で比較表を作成しました。それぞれの特徴を理解し、自身の家庭状況に照らし合わせてみてください。
| 比較項目 | 成年後見制度(法定後見) | 家族信託 |
|---|---|---|
| 開始時期 | 認知症発症後(判断能力低下後) | 健康なうちに契約 (即時開始も可) |
| 管理の目的 | 本人の財産保護(現状維持) | 本人の生活維持・ 柔軟な資産運用 |
| ランニングコスト | 月額2万〜6万円(専門家報酬) | 原則なし (家族が管理するため) |
| 資産運用・節税 | 原則不可能 | 契約の範囲内で自由に行える |
| 監督機関 | 家庭裁判所 | 信託監督人(任意で設定可能) |
| 不動産の売却 | 裁判所の許可が必要な場合あり | 受託者(子)の判断で 迅速に可能 |
この表から分かる通り、成年後見制度は「守り」の制度であり、家族信託は「活用と承継」の制度です。特に、将来的な節税対策や不動産の有効活用を考えている場合は、家族信託の方が圧倒的に有利であると言えます。
5. 具体的な事例:
家族信託で救われたAさんのケース
ここで、家族信託を導入したことで資産凍結の危機を乗り越えた具体的な事例を紹介します。成功事例と、もし対策をしていなかった場合の失敗事例を対比させることで、その重要性を浮き彫りにします。
【成功事例】不動産売却と介護費用の捻出
70代の母親と二人暮らしのBさんは、母親が軽度の物忘れを始めた段階で専門家に相談し、家族信託を契約しました。自宅不動産と預金の一部を受託者であるBさんに信託する内容です。その2年後、母親の認知症が進行し、施設への入居が必要になりました。Bさんは受託者の権限でスムーズに自宅を売却し、その売却代金を母親の入居一時金と月々の介護費用に充てることができました。銀行口座も信託専用口座として管理していたため、凍結されることなく、公共料金の支払いや医療費の引き出しも滞りなく行えました。
【失敗事例】成年後見制度による制限と後悔
一方で、何の対策もしていなかったCさんのケースでは、父親が認知症になった後に慌てて成年後見制度を利用しました。裁判所から選任されたのは、面識のない弁護士でした。Cさんは父親の自宅を売却して介護費用に充てたいと考えましたが、後見人は「本人の生活拠点である自宅の売却は慎重にすべき」として、なかなか許可が下りませんでした。結局、売却までに1年以上を要し、その間の介護費用はCさんが立て替えることになりました。また、毎月の報酬支払いが負担となり、「父の財産なのに、なぜこんなに不自由なのか」と後悔することになったのです。
6. 家族信託を始めるための4つのステップ
家族信託は非常に強力なツールですが、法律や税務の知識が必要不可欠です。適切な手順を踏まなければ、契約が無効になったり、思わぬ贈与税が課されたりするリスクもあります。以下のステップで進めるのが一般的です。
- 家族会議と目的の明確化: まずは家族全員で「将来の介護をどうするか」「財産をどう管理するか」を話し合います。全員の合意を得ることが、後のトラブルを防ぐ鍵です。
- 専門家への相談: 司法書士や弁護士、税理士など、家族信託の実績が豊富な専門家に相談します。スキーム(仕組み)の設計や、税務上のリスクチェックを依頼します。
- 信託契約書の作成と公正証書化: 契約内容は「公正証書」にすることをお勧めします。これにより、銀行や法務局での手続きがスムーズになり、契約の有効性を公的に証明できます。
- 信託口口座の開設と登記: 契約締結後、信託した現金を管理するための「信託口口座」を銀行で開設します。また、不動産については「信託登記」を行い、名義を受託者に変更します。
費用面では、初期費用としてコンサルティング料や公正証書作成費用、登録免許税などがかかります。資産規模にもよりますが、数十万円〜100万円程度のコストが必要になるケースが多いです。しかし、成年後見制度のランニングコストを考えれば、長期的な経済的メリットは非常に大きいと言えます。
7. 最新トレンドと将来予測:
デジタル資産と家族信託
今後の展望として、家族信託の役割はさらに拡大していくと予想されます。特に注目されているのが「デジタル資産」の管理です。仮想通貨(暗号資産)やネット証券、サブスクリプションサービスなど、本人が認知症になるとログインすらできなくなる資産が増えています。これらも信託の対象に含めることで、次世代へのスムーズな承継が可能になります。
また、政府も認知症対策としての財産管理制度の見直しを進めており、家族信託の普及を後押しする動きが見られます。将来的には、より簡便な手続きで信託を利用できる仕組みや、AIを活用した受託者支援サービスなどの登場も期待されています。しかし、制度が進化しても「元気なうちに準備する」という大原則は変わりません。資産凍結が起きてからでは、選択肢は極めて限定されてしまうからです。
まとめ:
親の尊厳と家族の生活を守るために
親の認知症は、避けることのできないライフイベントの一つかもしれません。しかし、その影響による「資産凍結」は、事前の準備によって確実に防ぐことができます。成年後見制度は、判断能力を失った後の最後の手段ですが、柔軟性やコストの面で課題が多いのが現実です。一方、家族信託は、親の意思を尊重しながら、子供が主体となって財産を守り、活用していくための「愛のある契約」と言えます。
大切なのは、親が元気で、自分の言葉で想いを語れるうちにアクションを起こすことです。財産の話は切り出しにくいものですが、「親のこれからの生活をより良くするため」という視点で話を始めてみてはいかがでしょうか。今、一歩踏み出すことが、将来の家族全員の安心に繋がります。まずは信頼できる専門家に相談し、自分たちに最適なプランを模索することから始めてください。
