
目次
老後資金を確保!引越し不要で住み続けられるリースバックの仕組み
人生100年時代と言われる現代において、多くの高齢者が抱える最大の不安は「老後資金」の確保です。公的年金だけでは生活費や医療費を賄いきれないという懸念が広がる中、資産の大半を占める「自宅」をどのように活用するかが重要な鍵を握っています。しかし、長年住み慣れた家を離れ、新しい環境へ引っ越すことには精神的・身体的な負担が伴います。
こうしたジレンマを解決する画期的な手法として、近年急速に注目を集めているのが「リースバック」です。リースバックを活用すれば、自宅を売却してまとまった現金を手にしながら、そのまま賃貸として住み続けることが可能です。本記事では、リースバックの基本的な仕組みから、メリット・デメリット、さらには失敗しないための実践的なアドバイスまで、専門的な視点で詳しく解説します。
「家を売りたいけれど、生活環境は変えたくない」という切実な願いを叶えるリースバック。その仕組みを正しく理解することが、後悔のない老後設計の第一歩となります。
1. なぜ今「リースバック」が注目されるのか:
背景と現状分析
日本国内におけるリースバック市場は、ここ数年で劇的な拡大を見せています。背景にあるのは、2019年に話題となった「老後2000万円問題」に端を発する、将来への強い不安です。総務省の家計調査によると、高齢者世帯の貯蓄額は二極化が進んでおり、資産の多くが不動産に偏っている「リッチ・プア」の状態にある世帯が少なくありません。
また、不動産価格の高騰も追い風となっています。都市部を中心に住宅価格が上昇したことで、自宅を売却した際に得られるキャッシュが増大し、リースバックを選択する経済的なメリットが大きくなりました。さらに、大手不動産会社や金融機関が相次いでサービスに参入したことで、透明性が高まり、利用者の心理的なハードルが下がったことも普及の要因です。
かつては「家を売る」=「困窮している」というネガティブなイメージがありましたが、現在では「資産の流動化」という戦略的な選択肢として捉えられています。特に、子供に家を残す必要がない世帯や、相続トラブルを未然に防ぎたい世帯にとって、リースバックは極めて合理的な解決策となっているのです。
2. リースバックの仕組み:
売却と賃貸のハイブリッド構造
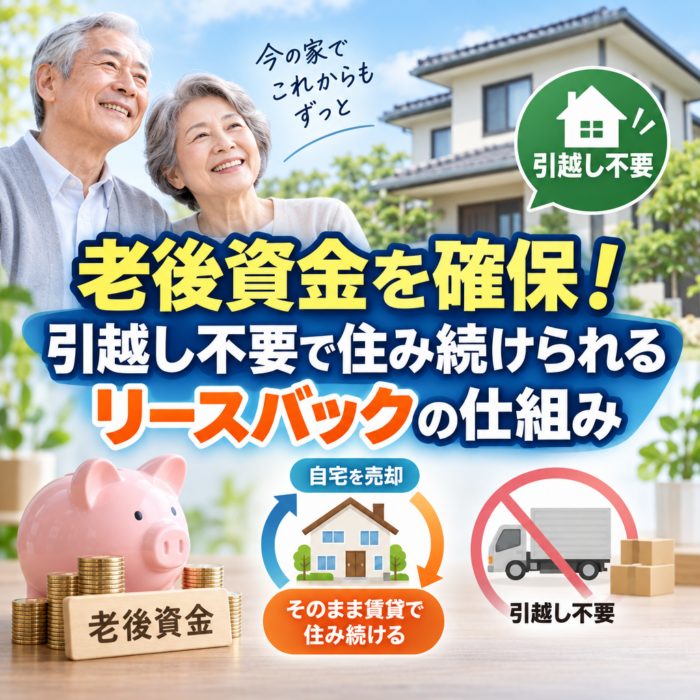
リースバック(正式名称:セール・アンド・リースバック)の仕組みは非常にシンプルです。一言で言えば、「自宅を専門の不動産会社や投資家に売却し、同時にその買い手と賃貸借契約を結ぶ」という取引です。これにより、所有権は買い手に移転しますが、元の所有者は「借主」としてそのまま住み続けることができます。
この仕組みの最大の特徴は、引越し不要で現金化ができる点にあります。通常の売却では、売買契約成立後に物件を明け渡す必要がありますが、リースバックではその必要がありません。近所の人に売却したことを知られるリスクも低く、プライバシーを守りながら老後資金を確保できるのが強みです。
リースバック取引の主な流れ
- 不動産会社による物件の査定と家賃の設定
- 売買価格および賃貸条件の合意
- 売買契約と賃貸借契約の同時締結
- 売却代金の一括受け取り(住宅ローンの完済など)
- 毎月の賃料支払いの開始
売却価格は、通常の市場価格の70%〜80%程度になることが一般的です。これは、買い手側が将来の再販リスクや維持管理コストを考慮するためです。一方で、家賃は売却価格に一定の利回りを乗じて算出されるため、売却価格を高く設定しすぎると家賃も高くなるという相関関係があります。このバランスをどう取るかが、契約における最も重要なポイントとなります。
3. リバースモーゲージとの決定的な違い
老後資金を確保するための不動産活用術として、リースバックとしばしば比較されるのが「リバースモーゲージ」です。どちらも「住みながら資金を得る」という点では共通していますが、その法的性質やリスク構造は全く異なります。自分にとってどちらが適しているかを判断するために、以下の比較表を確認しましょう。
| 比較項目 | リースバック | リバースモーゲージ |
|---|---|---|
| 契約の種類 | 売買契約 + 賃貸借契約 | 融資契約(ローン) |
| 所有権 | 買い手に移転する | そのまま保持する |
| 資金の使途 | 原則自由 | 制限がある場合が多い |
| 毎月の支払い | 家賃(賃料) | 利息のみ(元金は死亡時一括) |
| 対象物件 | 戸建て・マンション問わず | 主に一戸建て(土地評価重視) |
| 利用年齢 | 制限なし(現役世代も可) | 主に55歳〜60歳以上 |
リースバックは「売却」であるため、将来的に不動産価格が下落しても利用者が損をすることはありません。一方、リバースモーゲージは「借入」であるため、金利上昇リスクや不動産価値の下落により、生存中に融資限度額に達してしまう「長生きリスク」が存在します。マンション住まいの方や、確実に現金を手にしたい方はリースバックの方が向いている傾向にあります。
4. リースバックを選択する5つの大きなメリット
リースバックを活用することで得られる恩恵は、単なる資金確保に留まりません。生活の質を維持しながら将来の不安を取り除く、多面的なメリットが存在します。
- まとまった老後資金を即座に確保できる: 売却代金は一括で支払われるため、老後生活の補填、医療費・介護費の備え、あるいは住宅ローンの完済に充てることができます。
- 固定資産税や維持費の負担がなくなる: 所有権が移転するため、毎年発生する固定資産税や都市計画税の支払いが不要になります。マンションの場合は管理費や修繕積立金の負担も買い手側に移るケースが多いです。
- 引越し不要で生活環境を維持できる: 高齢者にとって環境の変化は大きなストレスです。通い慣れた病院、近所の友人関係、愛着のある住まいをそのまま維持できることは、精神的な安定に大きく寄与します。
- 相続対策・資産整理がスムーズになる: 不動産は現金に比べて分割が難しく、相続トラブルの原因になりやすい資産です。生前にリースバックで現金化しておくことで、遺産分割が容易になり、相続放棄の手間も省けます。
- 将来的な買戻しも検討可能: 多くのリースバック契約では「買戻し特約」を付加できます。将来的に経済状況が好転した場合や、子供が家を引き継ぎたくなった場合に、再び所有権を取り戻す選択肢が残されています。
特に「住宅ローンの完済」は大きなメリットです。定年退職後もローンの支払いが続くことは家計を圧迫しますが、リースバックで一括返済することで、毎月の支出を「家賃」という形で一定にコントロールできるようになります。これにより、将来の収支計画が立てやすくなるのです。
5. 契約前に必ず確認すべきリスクと注意点
リースバックは非常に便利な仕組みですが、一方で注意すべきリスクも存在します。契約後に「こんなはずではなかった」と後悔しないために、以下のポイントを冷徹に分析しておく必要があります。
まず、家賃の支払い負担です。所有権を手放した後は、当然ながら毎月の賃料が発生します。この賃料は周辺の相場よりも高めに設定される傾向があり、長期間住み続けると、受け取った売却代金を家賃が上回ってしまう可能性があります。平均寿命を考慮し、何年間住む予定なのかをシミュレーションすることが不可欠です。
次に、契約形態の違いに注意が必要です。リースバックの賃貸借契約には「普通借家契約」と「定期借家契約」の2種類があります。
- 普通借家契約: 借主が希望する限り更新が可能。長く住み続けたい場合に適している。
- 定期借家契約: 契約期間が決まっており、原則として更新がない。期間終了後に退去を求められるリスクがある。
多くのリースバック業者は、再販のしやすさを考慮して定期借家契約を提案してきます。「再契約可能」という口約束があっても、法的な強制力がない場合があるため、書面での確認が必須です。また、売却価格が市場価格よりも低くなる点についても、複数の業者から見積もりを取り、納得できるラインを見極める必要があります。
6. 失敗しないための
実践的アドバイスと業者選びの基準
リースバックの成功は、パートナーとなる不動産会社選びにかかっていると言っても過言ではありません。近年、参入企業が増えたことで、サービス内容や条件に大きな開きが出ています。以下の基準を持って業者を選定しましょう。
信頼できる業者を見極めるチェックリスト
- 資本力と実績: 長期にわたる賃貸関係を築くため、倒産リスクの低い大手企業や、リースバックの取扱実績が豊富な会社を選びましょう。
- 契約内容の透明性: 賃料の改定条件、修繕費の負担区分、買戻し価格の算定根拠などが明確に提示されているかを確認します。
- コンサルティング能力: 単なる不動産取引としてではなく、老後のライフプラン全体を考慮した提案をしてくれるかどうかが重要です。
- 複数の見積もり比較: 最低でも3社程度から査定を取り、売却価格と家賃のバランスを比較検討してください。
また、契約時には必ず「付帯サービス」も確認しましょう。最近では、高齢者の見守りサービスや、将来施設へ入居する際のサポート、不用品の処分支援などがセットになっているプランも登場しています。これらのサービスは、単独で契約するよりも割安になることが多く、老後の安心感を高める要素となります。
7. 具体的な活用事例:成功と失敗の境界線
リースバックを実際に活用した人々の事例を見ることで、どのような場面でこの仕組みが真価を発揮するのか、あるいはどのような落とし穴があるのかが見えてきます。
【成功事例】70代・Aさん夫婦のケース
Aさんは、定年後に住宅ローンの残債が500万円あり、貯蓄も底をつきかけていました。自宅を2,500万円でリースバックし、ローンを完済。手元に残った2,000万円を生活費と医療費の予備として確保しました。家賃は月額12万円と相場よりやや高めですが、固定資産税の支払いがなくなり、精神的な余裕が生まれたことで、趣味の旅行を楽しみながら穏やかに暮らしています。
【失敗事例】80代・Bさんのケース
Bさんは、十分な説明を受けないまま「2年間の定期借家契約」でリースバックを締結してしまいました。2年後、業者から「再契約はできない」と告げられ、急遽引越しを余儀なくされました。高齢での住み替えは心身ともに負担が大きく、Bさんは体調を崩してしまいました。契約形態の確認不足が招いた悲劇と言えます。
これらの事例から学べるのは、「出口戦略」の重要性です。いつまで住むのか、将来的に施設に入る予定はあるのか、といった長期的な視点を持たずに目先の現金だけを追ってしまうと、後々大きなリスクに直面することになります。
8. リースバック市場の将来予測とトレンド
今後のリースバック市場は、より「パーソナライズ化」されたサービスへと進化していくと予測されます。現在、政府も高齢者の居住安定を確保するため、リースバックに関するガイドラインの整備を進めています。これにより、悪質な業者による強引な勧誘や不当な契約が淘汰され、より安心して利用できる環境が整いつつあります。
また、テクノロジーの活用も進んでいます。AIによる不動産査定精度の向上により、物件ごとの最適な賃料設定が迅速に行われるようになるでしょう。さらに、金融機関との連携が強化され、リースバックで得た資金を効率的に運用する信託商品や、介護サービスと連携したパッケージプランも増えていくはずです。
将来的には、リースバックは「困った時の最終手段」ではなく、人生の後半戦を豊かにするための「資産マネジメントの標準的なツール」として定着していくでしょう。空き家問題の解決策としても期待されており、社会的な意義も高まっています。
9. まとめ:納得感のある老後資金確保のために
リースバックは、老後資金の確保と引越し不要という二つの大きな希望を同時に叶える強力な手段です。自宅という最大の資産を「負債」や「重荷」にするのではなく、自分たちの人生を支える「原動力」に変えることができる、極めて現代的な仕組みと言えます。
しかし、その活用には「正確な知識」と「慎重な判断」が欠かせません。売却価格や家賃設定の妥当性、契約形態の選択、そして将来のライフプランとの整合性をしっかりと見極めることが、成功への唯一の道です。一人で悩まず、信頼できる専門家や家族と十分に話し合い、複数の選択肢を比較検討することをお勧めします。
あなたの住み慣れた家が、これからの人生をより輝かせるためのパートナーとなるよう、リースバックという選択肢を賢く検討してみてはいかがでしょうか。今、一歩踏み出すことが、10年後、20年後の安心へとつながるはずです。
老後の安心は、資産の「形」を変えることで手に入ります。リースバックは、あなたの暮らしをそのままに、未来の自由を買い取るための賢明な投資なのです。
